
Renta fija
Renta
Fija
Bonos
Los bonos son instrumentos financieros de deuda utilizados tanto por entidades privadas como por entidades de gobierno. Pueden ser emitidos por una institución pública (un Estado, un gobierno regional o un municipio) o por una institución privada (empresa industrial, comercial o de servicios). También pueden ser emitidos por una institución supranacional (Banco Europeo de Inversiones, etc.), con el objetivo de obtener fondos directamente de los mercados financieros.
Son títulos normalmente colocados a nombre del portador y que suelen ser negociados en un mercado o bolsa de valores.
El emisor se compromete a devolver el capital principal junto con los intereses.
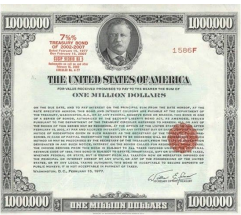
Los bonos principalmente están compuestos de:
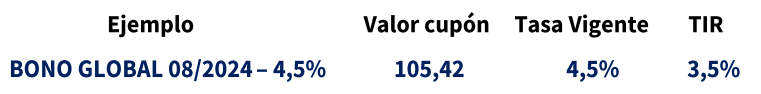
- Valor del cupón: Es el precio del bono
- Tasa de retorno o interés (Cupón): Es la tasa que me pagan por tener mi dinero
- Vencimiento: Fecha donde vence el “préstamo” y se devuelve el capital
RENTA FIJA
¿Por qué se llama renta fija?
Se le denomina “fija” precisamente porque conocemos desde el principio el porcentaje que nos van a pagar en cada momento. Generalmente, pagan un cupón fijo cada seis meses. Por ello, la rentabilidad es fija desde la emisión del título hasta el vencimiento.
Los inversores pueden acudir al mercado y vender esos títulos, por lo que el precio de estos sí varía. ¡Ojo! no se llama renta fija porque el precio no varíe.
El interés es fijo si mantenemos los títulos hasta el vencimiento, ya que el emisor se ha comprometido a ello. Si el precio sube o baja en los mercados financieros durante el tiempo en el que esté cotizando el título no nos importa, siempre y cuando no vendamos el título, en ese caso el tipo de interés que vamos a recibir va a ser el que nos prometieron al principio. Si vendiésemos o comprásemos antes del vencimiento el interés probablemente sería un poco diferente.
BONO
¿Por qué cambia de precio un bono?
Al emitirse un bono la tasa cupón y el vencimiento son fijos. En el mercado las tasas de interés cambian, y para poder compensar este cambio lo que tiene que variar es el precio, que es la única variable posible.
Si el bono cotiza sobre la par es porque la tasa de mercado actual es inferior a la del cupón. De esta forma, el precio es más alto compensando la variación en el tipo de interés.
CLAVES
Al comprar un bono, le estás dando préstamo al emisor del mismo. Este emisor, que puede ser una empresa o el gobierno, acuerda devolver ese préstamo con intereses, dentro de un período determinado de tiempo.
Los bonos pagan intereses a un porcentaje fijado por el emisor. Normalmente, el emisor acuerda el pago de los intereses en períodos regulares, es decir, trimestrales o semestrales. El rendimiento de los bonos, que es el monto de dinero que el inversionista recibe por él, se calcula dividiendo el monto anual ganado sobre el precio.
El precio del bono puede fluctuar, lo que puede influir en el rendimiento, aunque el porcentaje de ganancia sea el mismo.
El precio que se paga por un bono está basado en un conjunto de variables, incluyendo tasas de interés, oferta y demanda, calidad del crédito, maduración e impuestos.
BONOS
Antes que el bono alcance su vencimiento, se puede vender o comprar en el mercado. Si cambia de dueño antes del vencimiento, el precio puede fluctuar y eso depende de los intereses en ese momento.
Los intereses que pagan los bonos pueden ser fijos o variables (unidos a un índice como la tasa LIBOR, etc.). El periodo de tiempo para su pago también es diferente. Pueden ser pagaderos mensualmente, trimestralmente, semestralmente o anualmente, siendo éstas las formas de pago más comunes.
Los bonos recién emitidos se transan en el mercado primario y por lo general se transan a un precio muy cerca de su valor facial (al que salió al mercado). Los bonos en el mercado secundario fluctúan respecto a los cambios en las tasas de interés, de manera inversa.
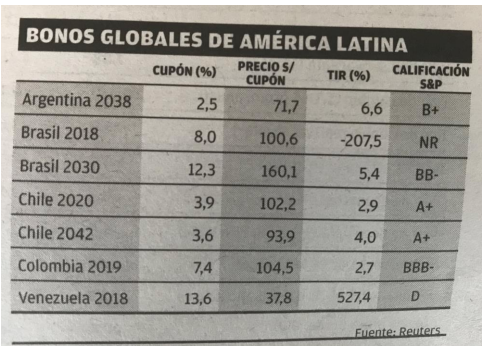
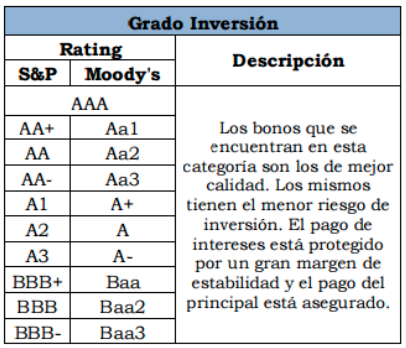
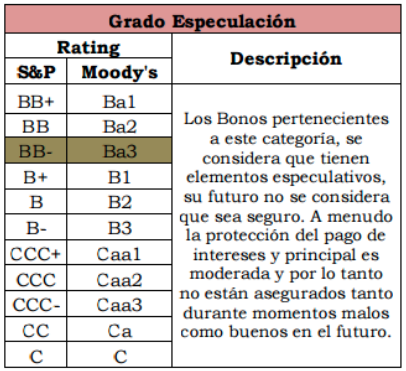
Las inversiones también pueden diversificarse entre bonos, ya que existen varios tipos con diversos factores de riesgo. Generalmente, los de alto riesgo son lo que dan mejores dividendos.
RIESGOS
Riesgo de mercado: que varíe el precio del bono.
Riesgo de crédito: posibilidad de que el emisor del bono no pueda/quiera (en caso de repudio) hacer frente a los pagos derivados de dichos instrumentos de renta fija.
Riesgo de inflación: al vencimiento del bono, existe la posibilidad de que la inflación haya hecho mella en el retorno del bonista.
DERIVADOS FINANCIEROS
Un derivado financiero o instrumento derivado es un producto financiero cuyo valor se basa en el precio de otro activo, de ahí su nombre. El activo del que depende toma el nombre de activo subyacente, por ejemplo el valor de un futuro sobre el oro se basa en el precio del oro. Los subyacentes utilizados pueden ser muy diferentes, acciones, índices bursátiles, valores de renta fija, tipos de interés o también materias primas.
CARACTERÍSTICAS
- Su valor cambia en respuesta a los cambios de precio del activo subyacente.
- Requiere una inversión inicial neta muy pequeña o nula, lo que podría generar mayores ganancias como también mayores pérdidas.
- Se liquidará en una fecha futura.
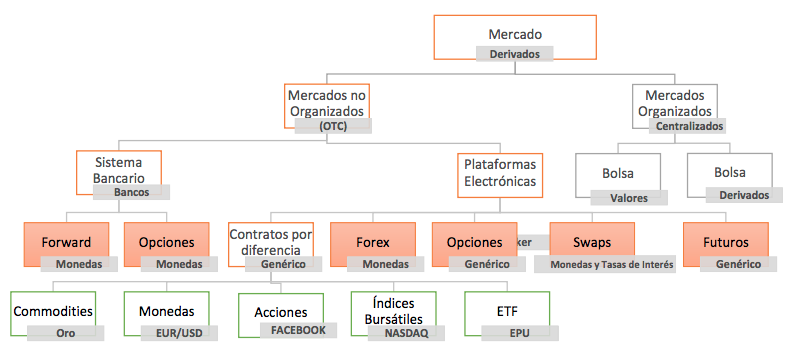
- Pueden cotizarse en mercados organizados (como las bolsas) o no organizados («OTC»).
HISTORIA
Se estima que desde el siglo XII se transan derivados financieros, especialmente en Francia e Inglaterra. Sin embargo no fue hasta que la Chicago Board of Trade (CBOT) formalizó y estandarizó en los años 70 la transacción de derivados, particularmente la de futuros.
Hay registros que en India, hace ya 4000 años, existían acuerdos parecidos a los derivados y de mercados organizados (en arroz) en el siglo XVII en Osaka, Japón.
TIPOS DE DERIVADOS
- FORWARDS
- FUTUROS
- OPCIONES
- CONTRATOS POR DIFERENCIA (CFD)
FORWARDS
Un contrato a plazo o forward es un contrato entre dos partes para comprar o vender un activo en una fecha futura determinada y a un precio acordado en el presente. Es un derivado financiero que contrasta con un contrato al contado, que es un acuerdo para comprar o vender un activo en el presente.
La parte del contrato que compra el activo subyacente asume una posición en largo, mientras que la contraparte asume una posición en corto. El precio acordado se denomina precio de entrega o de liquidación, que es igual al precio acordado en el momento de la celebración del contrato.
El principal objetivo de los forwards es disminuir la exposición al riesgo sobre los diferentes activos, así como por especulación para beneficiarse de las diferencias de precios.
La rentabilidad para el comprador en un forward se genera cuando el precio a la fecha de vencimiento es superior al precio pactado anteriormente.
La rentabilidad para el vendedor en un forward se genera cuando el precio a la fecha de vencimiento es superior al precio pactado anteriormente.
LA GANANCIA PARA UNO ES LA PÉRDIDA PARA OTRO. “MERCADO DE SUMAS CERO”
FORWARD – CASO PRÁCTICO
Contrato Forward en divisas: se puede hacer un contrato a plazo para comprar o vender una divisa (por ejemplo, un contrato para comprar pesos una parte y vender dólares estadounidenses la contraparte) en una fecha futura al tipo de cambio actual entre dos partes que no quieran estar expuestas a las fluctuaciones del tipo de cambio (riesgo cambiario).
Los contratos forward se pueden hacer para reducir la exposición al riesgo cambiario, pero también se pueden realizar por necesidad de la otra divisa en una fecha futura (por ejemplo para pagar una deuda denominada en una divisa en concreto) o puramente con fines especulativos esperando que el tipo de cambio fluctúe de forma favorable para generar una ganancia al cierre del contrato.
FUTUROS
“Futuros financieros son, los contratos a plazo que tengan por objeto valores, préstamos o depósitos, índices u otros instrumentos de naturaleza financiera; que tengan normalizados su importe nominal, objeto y fecha de vencimiento, y que se negocien y transmitan en un mercado organizado cuya Sociedad Rectora los registre, compense y liquide, actuando como compradora ante el miembro vendedor y como vendedora ante el miembro comprador.”
De lo anterior se deduce que el contrato de futuro es muy similar al contrato a plazo o forward. Fue precisamente de los mercados a plazo de donde surgieron los futuros, dentro de la evolución de los sistemas financieros.
DIFERENCIAS CON FORWARDS
- Los contratos son estandarizados. Solamente se pueden negociar los precios. En el caso de los forwards no hay contratos preestablecidos y se negocia todo.
- Siempre se negocian en mercados centralizados y organizados. Los forwards se negocian en mercados OTC.
- Hay un intermediario (bolsa) que asume los riesgos de insolvencia. En los forwards el contrato es directo entre las dos partes por lo que cada uno asume el riesgo.
- Se necesitan depósitos en garantía de forma obligatoria ya que opera con intermediario. Los contratos forward no requieren depósito en garantía previo.
OPCIONES BINARIAS
Una opción binaria es aquella cuya rentabilidad es, o bien una cierta cantidad fija de algunos activos, o bien nada en absoluto. Los dos tipos principales de opciones son efectivo-o-nada o activos-o-nada. La opción binaria en efectivo-o-nada paga una cantidad determinada de dinero en efectivo si al vencimiento de la opción el valor cotiza por encima de lo pagado «in-the-money», no recibiéndose nada en caso contrario «out-the-money». Por lo tanto, las opciones son de naturaleza binaria, porque sólo hay dos resultados posibles.
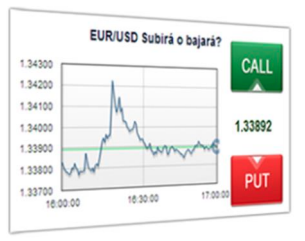
Al comprar una opción binaria el rendimiento potencial que ofrece es conocido antes de realizar la compra. Las opciones binarias se pueden comprar en casi cualquier producto financiero y se pueden comprar en los dos sentidos de comercio, ya sea por la compra de un «Call» o «Compra» o por la compra de una opción «Venta» o «Put». Esto significa que un inversor puede ir de largo o corto en cualquier producto financiero, simplemente mediante la compra de una opción binaria. Las opciones binarias se ofrecen contra un tiempo de vencimiento fijo, que puede ser por ejemplo, 60 segundos y un máximo de 30 minutos, una hora antes o al cierre de la jornada bursátil.
EJEMPLO: se hace la compra de una opción del Banco Santander cuando cotiza en 6 euros, si en el futuro a la fecha de su vencimiento la acción cotiza por encima del precio que compramos el activo recibiremos el beneficio ofrecido, si las acciones cotizan por debajo de los 6 euros, no se recibe nada.
ESTRUCTURA DERIVADOS
CONTRATOS POR DIFERENCIA
CFD son las siglas en inglés de “Contract for Difference”, cuya traducción española es “Contrato por diferencia”. Un CFD es un contrato por la diferencia entre el precio de compra y el precio de venta de un instrumento financiero. El CFD refleja el rendimiento de dicho activo, por ejemplo acciones, materias primas, divisas o tipos de interés, sin la necesidad de tener la propiedad física del instrumento subyacente en sí. Los CFDs son instrumentos derivados OTC (over the counter), es decir, no cotizan en un mercado centralizado.
Originariamente, los CFDs únicamente eran accesibles al inversor institucional. Hoy en día los CFDs se han convertido en una herramienta de negociación muy popular entre los pequeños inversionistas de todo el mundo. Los CFDs están ganando terreno a la inversión tradicional gracias a sus ventajas, flexibilidad a la hora de operar y fácil acceso a mercados tradicionalmente no accesibles al cliente minorista. Los CFDs exigen el depósito por parte del inversor de un pequeño importe en concepto de garantías, esto le permite una gestión más eficiente de su capital, ya que sólo se moviliza una pequeña proporción del valor global de su posición
Este derivado busca sustituir transacciones físicas por transacciones electrónicas, resultando ser más eficiente, rápido y económico.
Para operar o crear un CFD solo hace falta que existan dos personas con expectativas contrapuestas sobre cualquier activo subyacente. Estas personas a través del acuerdo buscan compensarse mutuamente según las diferencias de precio que se producen en el activo, en un determinado tiempo.
- Replica con exactitud el movimiento del precio del Activo Real.
- No requiere comprar o vender a través de intermediarios.
- No representan posesión de propiedad de un activo.
- Se operan online y a tiempo real.
APALANCAMIENTO
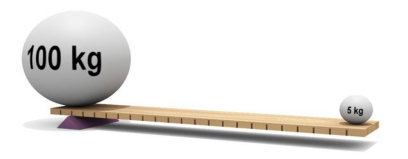
El apalancamiento es la relación entre crédito y capital propio invertido en una operación financiera. A mayor crédito, mayor apalancamiento y menor inversión de capital propio. Al reducir el capital inicial que es necesario aportar, se produce un aumento de la rentabilidad obtenida. El incremento del apalancamiento también aumenta los riesgos de la operación, dado que provoca menor flexibilidad o mayor exposición a la insolvencia o incapacidad de atender los pagos En otras palabras, es la posibilidad de comprar por más capital del que coloco.
BILATERALIDAD
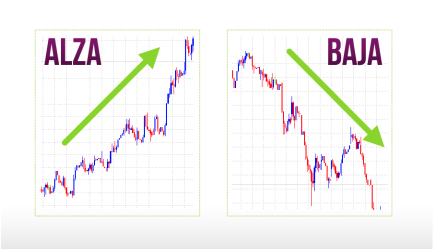
Los CFD’S se pueden transar hacia ambas direcciones, es decir al alza como a la baja, generando un 50% más de oportunidades que cuando se opera con el activo.
CONTRATOS POR DIFERENCIA
Los CFD’s son los instrumentos más líquidos ya que alcanza con hacer un click para vender la posición y queda automáticamente acreditado el monto en la cuenta del cliente.
TRANSPARENCIA
Dado a su alto volumen de transacciones y la inmensidad de participantes de distintos tamaños y orígenes, es virtualmente imposible que exista manipulaciones en los precios.
En el caso de las divisas siempre existe la posibilidad de manipulación por parte de los bancos centrales.
COSTOS
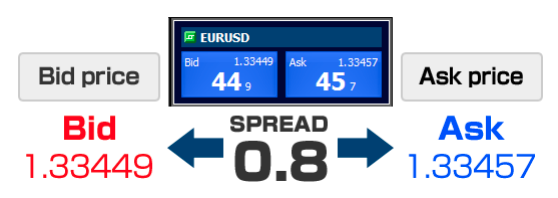
Generalmente los costos son muy inferiores a operar activos reales, aunque en operaciones de largo plazo pueden incurrir en costos mayores. Los costos bajos en el corto plazo y el apalancamiento hacen que sea atractivo realizar muchas operaciones cortas.
El costo común que tienen todos los CFD’s se denomina SPREAD. En algunas ocasiones se cobra comisión, y en otras también Swap.
HERRAMIENTAS DE GESTIÓN DE RIESGO
TIPOS DE CFD
- Forex
- Acciones
- Commodities
- ETF’s
- ADR’s
- Índices
- Criptomonedas
- Y cualquier instrumento del cual se tenga referencia certera del precio.
CONCEPTOS ALZA Y BAJA